

Anonim Şirket Yönetim Kurulu Üyelerinin Sorumlulukları
Hukuki sorumluluk ve TTK m. 553; vergi ile SGK borçları; yetki devri, muhalefet şerhi, ibra, zamanaşımı ve sorumluluk davalarına ilişkin kapsamlı değerlendirme.
Yönetim kurulu üyeliği, yalnızca şirketi yönetme yetkisi değil; özen, gözetim ve hesap verebilirlik yükümlülüğü de doğurur. Ancak her şirket borcu yöneticinin kişisel borcu değildir. Sorumluluğun dayanağı ve kapsamı doğru belirlenmelidir.
Bu yazıda neler var? — İçindekiler
Anonim şirket yönetim kurulu üyesi hangi borç ve zararlardan sorumludur?
Anonim şirketin borçları kural olarak şirketin malvarlığından karşılanır. Yönetim kurulu üyesi olmak, şirketin her ticari borcuna kendiliğinden kefil olmak anlamına gelmez. Bununla birlikte yönetim görevinden doğan yükümlülüklerin kusurlu biçimde ihlali, şirketin, pay sahiplerinin veya alacaklıların zararını tazmin etme borcu doğurabilir. Vergi ve sosyal güvenlik borçlarında ise Türk Ticaret Kanunu’ndaki tazminat rejiminden farklı özel hükümler uygulanır.
Bu nedenle bir yönetim kurulu üyesinin kişisel sorumluluğu incelenirken önce şu üç soru sorulmalıdır: (i) Talep edilen tutar şirketin normal ticari borcu mu, yöneticinin sebep olduğu zarar mı, yoksa kamu alacağı mı? (ii) Yönetim kurulu üyesinin somut görev, temsil ve gözetim yetkileri nelerdi? (iii) İleri sürülen borç veya zarar hangi dönemde ve hangi eylem ya da ihmalle doğdu?
| Sorumluluğun kaynağı | Başlıca dayanak | Temel değerlendirme |
|---|---|---|
| Şirkete veya ilgililere verilen zarar | TTK m. 369, 553 ve 557 | Görev ihlali, kusur, zarar ve uygun illiyet bağı incelenir. |
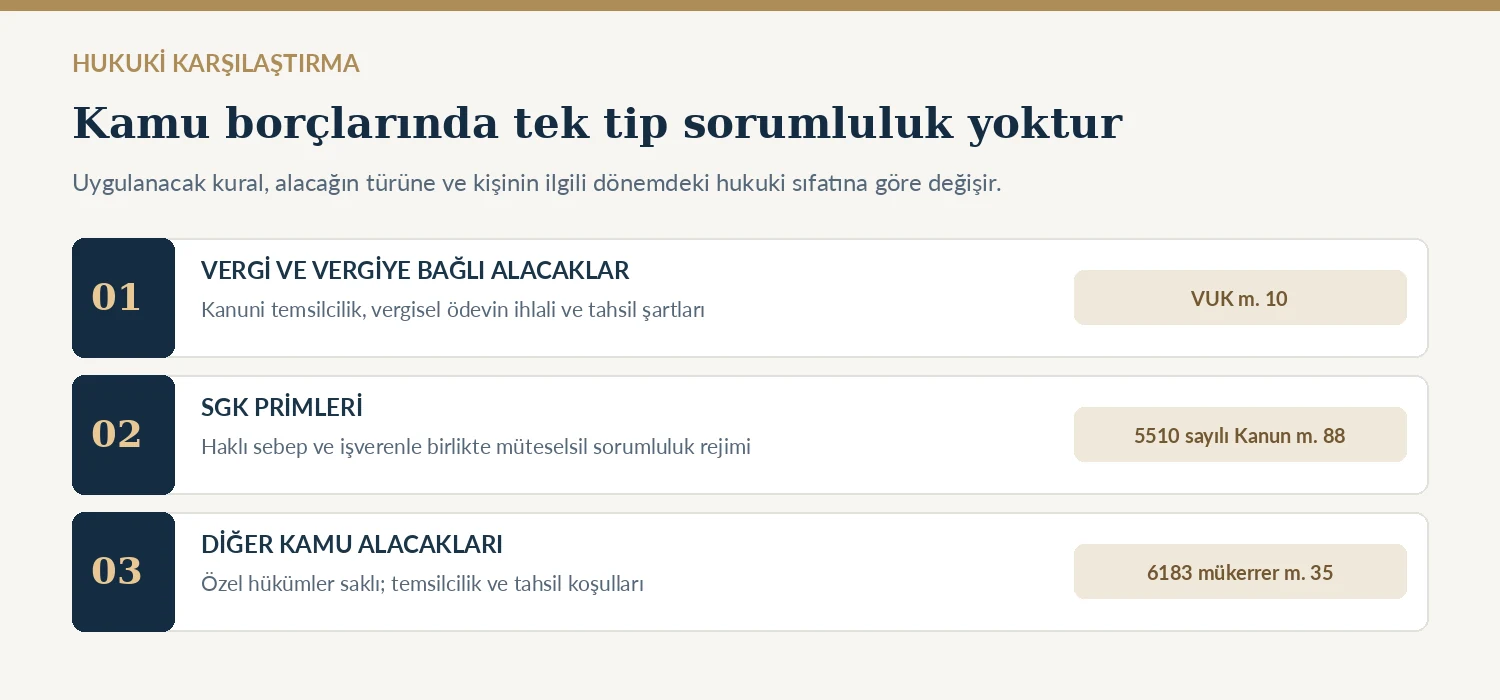
| Vergi ve vergiye bağlı alacaklar | VUK m. 10 | Kanuni temsilcilik ve vergisel ödevin yerine getirilmemesi önemlidir. |
| SGK primleri ve kapsama giren kurum alacakları | 5510 sayılı Kanun m. 88 | Haklı sebep olmaksızın ödememe ve şirketle birlikte müteselsil sorumluluk rejimi incelenir. |
| Diğer kamu alacakları | 6183 sayılı Kanun mükerrer m. 35 | Şirketten tahsil edilememe/tahsil edilemeyeceğinin anlaşılması ve kanuni temsilcilik değerlendirilir. |
| Suç ve idari yaptırımlar | TTK m. 562 ve ilgili özel kanunlar | Her fiil bakımından ayrı suç/kabahat unsurları ve ilgili kişinin sıfatı belirlenir. |
Önemli ayrım: Şirketin ödeme güçlüğü tek başına yönetim kurulu üyesinin TTK m. 553 gereği tazminat ödemesine yol açmaz. Diğer taraftan, şirkette icracı yetki kullanılmaması veya toplantılara katılınmaması da her tür sorumluluğu otomatik olarak ortadan kaldırmaz.
Hukuki çerçeve: TTK m. 553, 369 ve 375
TTK m. 553: Sorumluluğun temel koşulları
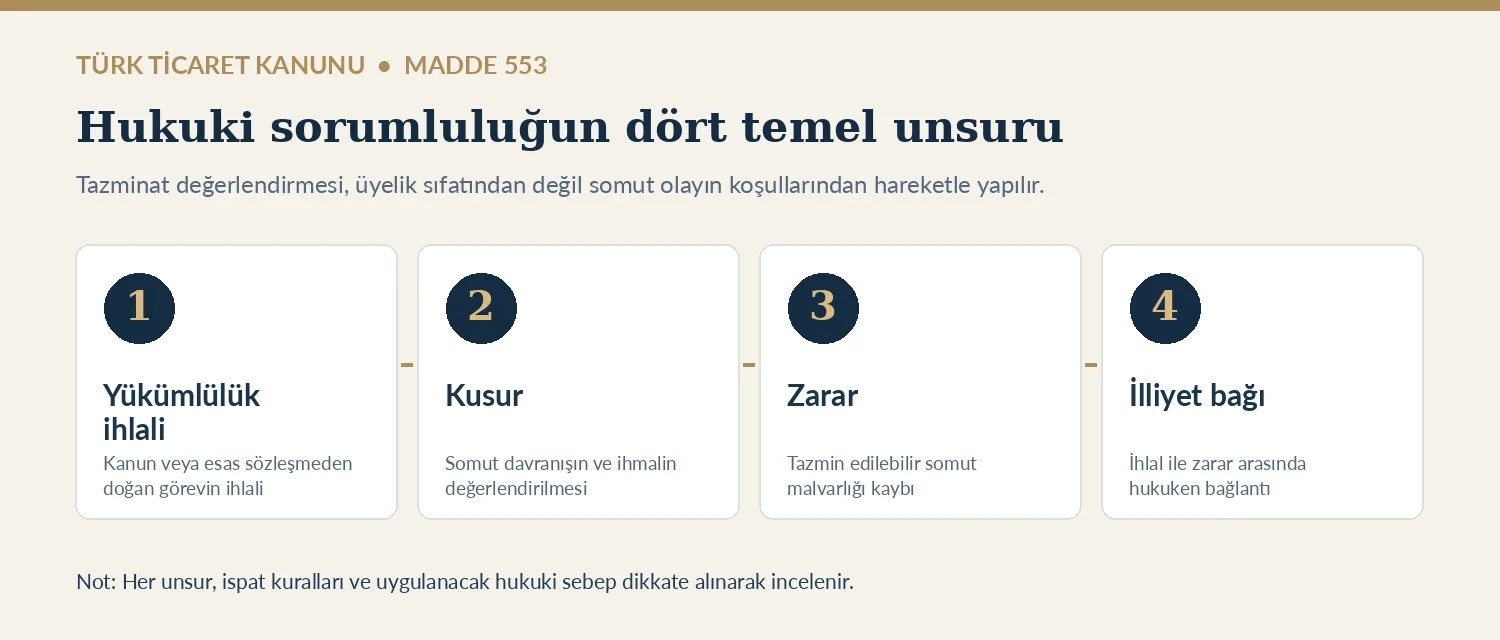
6102 sayılı Türk Ticaret Kanunu’nun 553. maddesi; kurucuların, yönetim kurulu üyelerinin, yöneticilerin ve tasfiye memurlarının kanundan veya esas sözleşmeden kaynaklanan yükümlülüklerini kusurlarıyla ihlal ederek sebep oldukları zararlardan sorumlu tutulmasına ilişkin temel hükümdür. Bir tazminat talebinde yükümlülüğün kaynağı, ihlalin niteliği, doğan zarar ve zarar ile eylem arasındaki bağ ayrı ayrı somutlaştırılmalıdır.
Kusur ve ispat bakımından dikkat: TTK m. 553/1’in ilk kabul edilen metnindeki “kusurlarının bulunmadığını ispatlamadıkça” ibaresi 6335 sayılı Kanun ile çıkarılmıştır. Bugünkü hüküm bir “her yönetici kusurlu kabul edilir” kuralı olarak okunamaz. İspat yükü, ileri sürülen hukuki dayanak ve uygulanacak genel kurallarla birlikte değerlendirilir.
Maddenin ikinci fıkrası, usulüne uygun bir yetki devrinde devralan kişinin seçiminde makul özen gösterilip gösterilmediğine; üçüncü fıkrası ise kişinin kontrolü dışında kalan aykırılıklardan sırf gözetim yükümlülüğü ileri sürülerek sorumlu tutulamayacağına ilişkindir. Bu düzenlemeler, sorumluluğun bireyselleştirilmesi bakımından önem taşır.
TTK m. 369: Özen ve bağlılık yükümlülüğü
Yönetim kurulu üyelerinin kararlarını tedbirli bir yöneticinin özeniyle almaları ve şirket menfaatini dürüstlük kurallarına uygun şekilde gözetmeleri gerekir. Bu yükümlülük, her ticari kararın kârlı sonuç vermesini garanti etmek demek değildir. Asıl mesele, kararın alındığı tarihte ulaşılabilir bilgilerin makul biçimde araştırılması, risklerin değerlendirilmesi ve kişisel menfaat çatışmalarından kaçınılmasıdır.
Örneğin yüksek tutarlı bir yatırım kararı zararla sonuçlanmış olabilir. Yönetim kurulu kararın öncesinde finansal projeksiyonları incelemiş, alternatif senaryoları tartışmış ve uzman görüşüne başvurmuşsa; yalnızca beklenen kazancın gerçekleşmemesi, ihlalin ispatı bakımından yeterli olmayabilir. Buna karşılık hiçbir inceleme yapmadan, şirketin mali durumunu bilerek göz ardı eden kararlar farklı değerlendirilir.
TTK m. 375: Devredilemeyen görevler
Yönetim kurulunun üst düzey yönetimi, yönetim teşkilatını kurması, muhasebe ve finansal denetim düzenini oluşturması, yöneticilerin üst gözetimini sağlaması ve kanunda gösterilen kurumsal kayıt/raporlama işlerini yürütmesi devredilemeyen ve vazgeçilemeyen görevler arasındadır. Operasyonel işlerin genel müdüre bırakılması, yönetim kurulunun bütün sorumluluklarının devredildiği anlamına gelmez.
2024 yılında 7511 sayılı Kanun ile m. 375/1-d’de yapılan değişiklik sonucunda, şube müdürleri hariç olmak üzere müdürlerin ve benzeri görevlilerin atanıp görevden alınması devredilemez yetkiler arasında düzenlenmiştir. Yetki devri iç yönergesi oluşturulurken güncel metin dikkate alınmalıdır.
Yönetim kurulu üyelerinin başlıca yükümlülükleri
Finansal gözetim ve kayıt düzeni. Şirketin finansal durumunu düzenli izlemek, güvenilir raporlama mekanizmaları kurmak, yasal defterlerin tutulmasını sağlamak ve olağan dışı mali risklerin yönetim kuruluna aktarılmasını temin etmek gerekir. Muhasebe işlerinin profesyonellere bırakılması, yönetim kurulunun üst gözetim sorumluluğunu bütünüyle kaldırmaz.
Bilgi alma ve inceleme. TTK m. 392, yönetim kurulu üyelerine şirket işleri hakkında bilgi isteme ve inceleme imkânı tanır. Gerekli raporları istemeyen, açık uyarılara rağmen inceleme yapmayan bir üyenin “bilgim yoktu” savunması olayın şartlarına göre yetersiz kalabilir. Bununla birlikte bilgiye fiilen erişim engelleri de sorumluluğun bireysel değerlendirmesinde dikkate alınmalıdır.
Menfaat çatışması. TTK m. 393, yönetim kurulu üyesinin kendi kişisel menfaati ile şirket menfaatinin çatıştığı belirli konulardaki müzakerelere katılmasını sınırlar. Üyenin yakınlarının menfaatleri de ilgili koşullarda önem kazanır. Menfaat çatışması yönetilmeli, gerekçeler karar kayıtlarına yansıtılmalıdır.
Şirketle işlem yapma ve rekabet yasağı. TTK m. 395 uyarınca genel kuruldan izin alınmadan şirketle kendi veya başkası adına işlem yapılmasına ilişkin yasak ve istisnalar; m. 396 uyarınca ise şirketin işletme konusuna giren ticari işler bakımından rekabet yasağı gündeme gelir. Bu iki madde aynı şey değildir; ihlalden doğan yaptırımın niteliği her birine göre ayrı ele alınır.
Sermaye kaybı ve borca batıklık. TTK m. 376 çerçevesinde sermaye ile kanuni yedek akçeler toplamının karşılıksız kalan kısmı belirli eşiklere ulaşırsa genel kurulun toplantıya çağrılması ve iyileştirici önlemlerin sunulması gerekir. Borca batıklık şüphesi varsa kanunda belirtilen esaslarla ara bilanço hazırlanır; gerekli koşullarda mahkemeye bildirim ve iflas istemi gündeme gelir. Kanunda yer alan istisnalar ile uygulama tebliği ayrıca değerlendirilmelidir.
Hukuki sorumluluk nasıl doğar? Kusur, zarar ve illiyet bağı
Bir yönetim kurulu üyesine karşı TTK m. 553 kapsamında tazminat talep edilebilmesi için soyut biçimde “şirket kötü yönetildi” denilmesi yeterli değildir. İhlal edildiği iddia edilen kanun veya esas sözleşme yükümlülüğü gösterilmeli; hangi davranışın hangi zarara neden olduğu açıklanmalıdır.
- Yükümlülük ihlali: Örneğin açık menfaat çatışmasının gizlenmesi, kanuni gözetim düzeninin kurulmaması veya gerekli bildirimlerin ihmal edilmesi.
- Kusur: Somut olayda tedbirli bir yöneticiden beklenen davranışın sergilenmemesi; kasıt veya ihmal derecesinin belirlenmesi.
- Zarar: Şirketin malvarlığında meydana gelen ve hesaplanabilen eksilme ya da ilgili hukukî ölçüte göre değerlendirilebilen kayıp.
- İlliyet bağı: İleri sürülen ihlalin zararla hukuken bağlantılı olması.
Yönetici hakkında sözleşmesel, haksız fiil veya başka özel bir hukuki sebebe dayanan talepler bulunabilir. Ancak bütün davalarda ispat kuralının aynı olduğunu varsaymak isabetli değildir; dava sebebi ve taraflar arasındaki ilişkinin niteliği ayrıca incelenmelidir.
Birden fazla yönetici sorumluysa: Farklılaştırılmış teselsül
TTK m. 557, aynı zarardan birden çok kişinin sorumlu olması halinde farklılaştırılmış teselsül ilkesini düzenler. Birlikte sorumluluk, her yönetim kurulu üyesinin otomatik biçimde aynı tutardan ve aynı kusur ağırlığıyla sorumlu olduğu anlamına gelmez. Kişinin kusuru, olayın şartları ve zarara katkısı bakımından sorumluluk sınırı değerlendirilir. Davacı, kanuni koşullarla birlikte sorumluların hepsine karşı dava açabilir; iç ilişkideki rücu meseleleri ayrıca gündeme gelir.
Özel sorumluluk halleri
TTK m. 549-552; belge ve beyanların gerçeğe aykırılığı, sermaye hakkında yanlış beyanlar, ayni sermayeye değer biçmede yolsuzluk ve halka usulsüz para toplama gibi özel durumlara ilişkin hükümler içerir. Bu hükümler her yönetim kurulu üyesi için kendiliğinden sorumluluk oluşturmaz; ilgili işlemin kim tarafından gerçekleştirildiği ve kanundaki unsurların gerçekleşip gerçekleşmediği belirlenmelidir.
İcracı, icracı olmayan ve bağımsız üyelerde sorumluluk
Uygulamada bazı üyeler şirketin günlük yönetiminde aktif görev üstlenirken bazıları stratejik karar ve gözetim ağırlıklı çalışır. Halka açık şirketlerde bağımsız üyelik ayrıca sermaye piyasası düzenlemeleriyle ilişkilidir. “Bağımsız”, “icracı olmayan” veya “sembolik” üye sıfatı tek başına genel bir sorumsuzluk sağlamaz.
Bununla birlikte her yönetim kurulu üyesine aynı olay bakımından özdeş kusur yüklenmesi de doğru değildir. Görev dağılımı, bilgiye erişim imkânı, toplantılara katılım, saklanan bilgi ve belgeler, erken uyarı raporları ile üyelerin fiilen müdahale edebilme gücü araştırılmalıdır. Bir üyenin kontrolü dışında bırakılmış bir usulsüzlük, diğerinin doğrudan onayladığı işlemle aynı şekilde değerlendirilemez.
Örnek: İcracı üye şüpheli bir ödeme talimatını hazırlayıp imzalarken diğer üye yönetim kurulu gündemine hiç getirilmeyen bu işlemden haberdar edilmeyebilir. İkinci üyenin sorumluluğu değerlendirilirken bilgi alma ve üst gözetim ödevini yerine getirip getirmediği de incelenir; yalnızca üyelik sıfatından sonuç çıkarılmaz.
Vergi borçlarından kişisel sorumluluk: VUK m. 10
213 sayılı Vergi Usul Kanunu’nun 10. maddesi, tüzel kişiye ait vergisel ödevlerin kanuni temsilciler tarafından yerine getirilmesini düzenler. Ödevlerin yerine getirilmemesi nedeniyle şirketin malvarlığından tamamen veya kısmen alınamayan vergi ve vergiye bağlı alacaklar, kanuni koşullar oluştuğunda ilgili temsilcinin malvarlığından tahsil edilebilir.
Bu düzenleme, TTK m. 553’teki şirket zararı tazminatı davasıyla karıştırılmamalıdır. VUK m. 10’un metninde temsilcinin vergisel ödevleri yerine getirmemesi ile şirketten tahsil edilememe arasında bağlantı aranır. Yönetim kurulu üyesinin kanuni temsil sıfatı, temsil yetkisinin devri, görev süresi, verginin doğduğu ve ödenmesi gereken dönem ile tahsil işlemleri birlikte değerlendirilmelidir.
Vergi borcu nedeniyle ödeme emri tebliğ edildiğinde; borcun türü, muhatabın ilgili dönemdeki sıfatı, şirketten tahsil şartları, tebligat ve başvuru süreleri belge üzerinden kontrol edilmelidir. Bütün kamu borçları için tek tip dava veya itiraz yolu bulunmaz.
SGK prim borçları: 5510 sayılı Kanun m. 88
Sosyal Güvenlik Kurumunun prim ve ilgili alacakları bakımından 5510 sayılı Kanun’un 88. maddesi özel bir rejim kurar. Kanun; primlerin ve kapsamdaki diğer kurum alacaklarının haklı bir sebep olmaksızın süresinde ödenmemesi halinde, şirket yönetim kurulu üyelerini de kapsayan üst düzey yöneticiler veya yetkililer ile kanuni temsilcilerin, işverenle birlikte müştereken ve müteselsilen sorumluluğunu düzenler.
Bu nokta, VUK m. 10 ve 6183 sayılı Kanun’un mükerrer 35. maddesinden ayrılır. Özellikle SGK primleri yönünden sorumluluğu her durumda “önce şirkete gidilir, sonra yöneticiye başvurulur” şeklinde özetlemek doğru değildir. Görev dönemi, alacağın tabi olduğu tarihsel mevzuat, kişinin sıfatı ve ödememenin haklı nedene dayanıp dayanmadığı ayrıca değerlendirilir.
Yargıtay 10. Hukuk Dairesinin 2022/4456 E., 2022/9534 K. sayılı kararında da 5510 sayılı Kanun m. 88 rejimi ile 6183 sayılı Kanun mükerrer m. 35’in farklı koşulları üzerinde durulmuştur. İlgili hükmün uygulanacağı prim dönemi ve temsil yetkisi bakımından kararın somut olayla karşılaştırılması önemlidir.
Diğer kamu alacakları: 6183 sayılı Kanun mükerrer m. 35
6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun’un mükerrer 35. maddesi, özel kanun hükümleri saklı kalmak üzere, tüzel kişiden tamamen veya kısmen tahsil edilemeyen ya da tahsil edilemeyeceği anlaşılan kamu alacakları bakımından kanuni temsilcinin kişisel malvarlığına başvurulmasını düzenler.
Vergi, SGK primi ve diğer kamu alacaklarında hangi özel hükmün öncelikle uygulanacağı ayrıca belirlenmelidir. Aynı borç için doğrudan bütün maddeleri birlikte kullanmak veya “her üye her kamu borcundan koşulsuz sorumludur” sonucuna varmak yanlış olabilir.
Anayasa Mahkemesi’nin 19.03.2015 tarihli, E. 2014/144, K. 2015/29 sayılı kararı, mükerrer 35. maddeye eklenen bazı hükümler bakımından, kişilerin müdahale imkânı bulunmayan farklı dönemlerdeki işlemlerden sorumlu tutulması sorununu değerlendirmiştir. Bu nedenle görev başlangıç/bitiş tarihleri ve borcun hangi aşamada doğduğu yalnızca şekli ayrıntı değildir.
Kamu borçları bakımından kontrol listesi
- Alacak vergi, SGK primi veya başka bir kamu alacağı mı?
- Dayanılan kanun maddesi, borcun ilgili döneminde yürürlükte miydi?
- Kişinin o dönemde kanuni temsilci/yönetim kurulu üyesi/üst düzey yönetici sıfatı mevcut muydu?
- Şirketten tahsil koşulu aranıyorsa bunun gerçekleştiği belgelenmiş mi?
- Tebliğ edilen ödeme emrinin muhatabı, miktarı, dönemi ve başvuru yolu doğru mu?
Yetki devri ve temsil yetkisinin sınırları
TTK m. 367 uyarınca yönetimin devri, esas sözleşmede yetkilendirme ve buna uygun iç yönerge gibi koşullara bağlıdır. Yönetim yetkisinin devri ile şirketi üçüncü kişilere karşı temsil yetkisinin düzenlenmesi aynı işlem değildir. Temsil yetkisi bakımından ayrıca TTK m. 370-373, ticaret sicili ve ilan hükümleri dikkate alınmalıdır.
TTK m. 553/2, devrin kanuna uygun yapılması ve görevi devralacak kişinin seçiminde makul özen gösterilmesi halinde, devralanın fiil ve kararlarından ötürü devredenlerin sorumluluğunun sınırlandırılabileceğini öngörür. Buna karşılık TTK m. 375 kapsamındaki devredilemez görevler ile somut olayın gerektirdiği üst gözetim yükümlülüğü ayrı değerlendirilir.
Sadece karar defterine “tüm yetkiler genel müdüre devredildi” yazmak, kanuni sorumluluğu ortadan kaldıran genel bir feragatname değildir. Etkin bir devir düzeninde görev tanımları, raporlama yükümlülükleri, onay limitleri, iç denetim ve ihlal bildirim kanalları açıkça belirlenmelidir.
Yönetim kurulu kararına muhalefet şerhi nasıl konulur?
Yönetim kurulu üyesi, katıldığı bir toplantıda hukuka veya şirket menfaatine aykırı gördüğü karar karşısında karşı oyunu ve gerekçesini karar kayıtlarında açıkça ortaya koymalıdır. Bu kayıt, daha sonra yürütülecek kusur ve illiyet bağı değerlendirmesinde önemli bir delil olabilir. Ancak muhalefet şerhi, üyeyi bütün diğer gözetim ve bildirim ödevlerinden otomatik olarak muaf tutan mutlak bir koruma değildir.
- Toplantıda hangi karara neden katılmadığınızı, mümkünse somut hukuki veya mali gerekçeyle ifade edin.
- Muhalefetin karar tutanağına/karar defteri kaydına açık biçimde işlenmesini talep edin.
- Karar metnini ve karşı oy kaydını imza öncesinde kontrol edin; belgenin bir örneğini usulüne uygun muhafaza edin.
- Kararın icrası ayrıca kanuna aykırılık doğuracaksa, görev ve yetkiniz çerçevesinde gerekli uyarı ve önlemleri ayrıca değerlendirin.
İspat meselesi: Toplantıda bulunmamak da bütün riskleri ortadan kaldırmaz. Örneğin uzun süredir raporlanan ciddi bir usulsüzlüğün bilerek görmezden gelinmesi, tek bir kararın oylanmasından bağımsız bir gözetim tartışmasına yol açabilir.
İbra, istifa ve görevden ayrılmanın sorumluluğa etkisi
Genel kurulun ibra kararı neyi kapsar?
TTK m. 558’e göre ibra, genel kurulun bilgisine sunulmuş ve ibranın kapsamına giren açıklanan maddi olaylar bakımından şirketin ve maddede belirtilen pay sahiplerinin dava hakkını etkiler. İbraya olumlu oy vermeyen diğer pay sahipleri bakımından ibra tarihinden itibaren altı aylık hak düşürücü süre ayrıca önemlidir. İbra, gizli tutulan her işlemi veya bütün alacaklıların haklarını peşinen ortadan kaldıran sınırsız bir dokunulmazlık değildir.
Bu altı aylık süre, aşağıda açıklanan TTK m. 560’taki genel iki ve beş yıllık zamanaşımı sürelerinden farklı bir süredir. Davanın kimin tarafından ve hangi zarar için açıldığına göre uygulanabilirliği incelenir.
İstifa etmek veya görevden alınmak geçmişi temizler mi?
Hayır. Yönetim kurulu üyeliğinin sona ermesi, görev dönemindeki olası ihlalleri geçmişe etkili olarak ortadan kaldırmaz. Buna karşılık ayrılış tarihinden sonraki yeni işlemlerden hangi ölçüde sorumluluk doğacağı, kişinin görevinin ve temsil yetkisinin gerçekten sona erip ermediğine, sicil durumuna ve ilgili özel mevzuata bağlıdır. Özellikle vergi ve SGK takiplerinde dönem ayrımı belirleyicidir.
Sorumluluk davası: Kim açar, hangi mahkeme bakar?
Şirketin uğradığı zarar ile pay sahibinin veya alacaklının doğrudan kendi malvarlığında uğradığı zarar birbirinden ayrılmalıdır. TTK m. 555 uyarınca şirketin zararının tazminini şirket ve pay sahipleri isteyebilir; pay sahibinin şirket zararı için açtığı davada tazminatın şirkete ödenmesi talep edilir. Şirketin iflası halinde TTK m. 556 özel dava rejimi ve iflas idaresinin önceliği yönünden ayrıca değerlendirme gerektirir.
TTK m. 561, sorumlular aleyhine şirketin merkezinin bulunduğu yer asliye ticaret mahkemesinde dava açılabileceğini düzenler. Ticari para alacağı veya tazminat niteliğindeki bir talepte dava şartı arabuluculuk bulunup bulunmadığı, TTK m. 5/A ve somut talebin niteliği çerçevesinde dava öncesinde incelenmelidir. Her şirket uyuşmazlığı otomatik olarak aynı dava şartına tabi değildir.
Sorumluluk davasında genellikle şirketin ticaret sicili kayıtları, yönetim kurulu karar defteri, genel kurul tutanakları, mali tablolar, denetim raporları, banka kayıtları, sözleşmeler, iç yönergeler ve yazışmalar birlikte değerlendirilir. Davalı üyelerin görev süreleri ile ilgili işleme katılım biçimleri ayrıştırılmalıdır.
| Uyuşmazlık | Özellikle incelenecek konu |
|---|---|
| Yönetici kaynaklı şirket zararı | İhlal, kusur, zarar ve illiyet bağı |
| Pay sahibinin dava hakkı | Doğrudan zarar / şirket zararı ayrımı; ibra etkisi |
| İflas halinde dava | TTK m. 556 ve iflas idaresinin yetkisi |
| Kamu borcu için ödeme emri | İlgili özel kanun, görev dönemi ve tahsil koşulları |
| Karara karşı muhalefet | Karar defteri, gerekçe, sonraki gözetim tedbirleri |
Zamanaşımı: TTK m. 560’ta iki ve beş yıllık süreler
TTK m. 560 kapsamında sorumlulara karşı tazminat talebi, kural olarak zararın ve sorumlu kişinin öğrenildiği tarihten itibaren iki yıl, her hâlde zarara neden olan fiilin gerçekleştiği tarihten itibaren beş yıl içinde ileri sürülmelidir. Fiil suç oluşturuyor ve Türk Ceza Kanunu’nda daha uzun bir dava zamanaşımı uygulanıyorsa, ilgili tazminat talebinde bu süre önem kazanabilir.
Sürenin hesaplanmasında zarar doğuran işlemin tek seferlik mi devam eden bir ihmal mi olduğu, zararın ne zaman gerçekleştiği ve hukuken kimin öğrenmesinin esas alınacağı ayrı araştırma gerektirir. İbra nedeniyle doğabilecek altı aylık hak düşürücü süre ile vergi veya SGK ödeme emirlerine ilişkin farklı başvuru süreleri bu hükümle karıştırılmamalıdır.
Hukuki, cezai ve idari sorumluluk arasındaki fark
Yönetim kurulu üyesinin bir işleminden tazminat sorumluluğu doğması, otomatik olarak suç işlendiği anlamına gelmez. Ceza sorumluluğunda fiilin ilgili kanundaki suç tipine uyması, şahsilik ilkesi ve kanuni unsurlar belirleyicidir. TTK m. 562’deki bazı yaptırımların yanı sıra vergi, sermaye piyasası, iş sağlığı ve güvenliği ya da ceza mevzuatı özel hükümleri de somut olaya göre gündeme gelebilir.
İdari para cezasının şirket tüzel kişiliğine mi yoksa belirli bir sorumluya mı uygulandığı; cezanın ilgili kişi tarafından ödenmesinin gerekip gerekmediği ve buna karşı hangi kanun yoluna başvurulacağı yaptırımın dayanağına göre tespit edilmelidir. Ceza, vergi ve tazminat uyuşmazlıklarının farklı ispat ve süre kurallarına sahip olduğu unutulmamalıdır.
Yönetici sorumluluk sigortası (D&O) ne sağlar?
D&O (Directors and Officers) sigortası, poliçenin şartlarına göre yönetim kurulu üyeleri ile üst düzey yöneticilere yöneltilen belirli tazminat talepleri ve savunma giderleri için teminat sağlayabilir. TTK m. 361’de yönetim kurulu üyelerine ilişkin sorumluluk sigortasına dair özel bir düzenleme de yer almaktadır.
Ancak her D&O poliçesi bütün tazminatları, kamu borçlarını, idari para cezalarını veya kasıtlı fiilleri karşılamaz. Teminat limitleri, muafiyetler, sigortalı kişi tanımı, talep bildirim tarihi, geçmişe etkili tarih, önceki fiiller ve istisnalar dikkatle okunmalıdır. Sigortanın üyelikten önce yaptırılması pratikte avantaj sağlayabilir; buna rağmen sonradan düzenlenen her poliçenin geçersiz olduğu söylenemez. Belirleyici olan poliçe hükümleridir.
Yönetim kurulu üyeleri için uygulanabilir risk yönetimi planı
Aşağıdaki süreç, yönetim kurulu üyeliğini kabul edecek kişi veya hâlen görevdeki yönetici için kurumsal bir kontrol çerçevesi sunar:
- Üyeliğe başlamadan önce inceleme: Son finansal tabloları, bağımsız denetim raporlarını, ticaret sicili kayıtlarını, önemli davaları, vergi/SGK borç durumunu ve teminat yüklerini inceleyin.
- Yetki haritası hazırlama: Esas sözleşme, iç yönerge, temsil kararları, imza sirküleri ve finansal onay limitleri arasındaki uyumu kontrol edin.
- Düzenli finansal raporlama: Nakit akışı, vadesi geçen yükümlülükler, kamu alacakları ve olağan dışı işlemler için yazılı gündem oluşturun.
- Karar sürecini belgelendirme: Yatırım, finansman ve ilişkili taraf işlemlerinin değerlendirme belgelerini toplantı kayıtlarıyla birlikte muhafaza edin.
- Menfaat çatışmalarını kaydetme: TTK m. 393, 395 ve 396 kapsamındaki olası ilişkileri önceden açıklığa kavuşturun.
- Gerekli yerde karşı oy kullanma: Muhalefet gerekçesini yazılı kayda geçirin; gerekiyorsa denetim ve bilgi isteme yetkilerinizi kullanın.
- Ayrılış işlemlerini tamamlatma: İstifa veya görev değişikliğine ilişkin şirket kararlarını, ilgili sicil/ilan ve temsil güncellemelerini takip edin.
- Sigorta ve hukuki denetim: D&O poliçesinin kapsamını ve şirket içi uyum süreçlerini dönemsel olarak gözden geçirin.
Dosya hazırlık notu: Yönetim kurulu sorumluluğu iddiasında olayları kronolojik sıraya koymak, kararları imzalayan kişiler ile kararın uygulama aşamasında görev alanları birbirinden ayırmak ve zarar hesabını dayanak belgelerle ilişkilendirmek hukuki incelemenin isabetini artırır.
İçtihattan iki dikkat çekici ayrım
SGK borcu ile genel kamu alacağı farklıdır. Yargıtay 10. Hukuk Dairesinin 2022/4456 E., 2022/9534 K. sayılı kararı, 5510 sayılı Kanun’un 88. maddesindeki özel sorumluluk düzenlemesinin, 6183 sayılı Kanun’un mükerrer 35. maddesindeki tahsil şartlarından ayrı ele alınması gerektiğini gösterir. Kararın ilgili prim dönemi bakımından hangi mevzuatı esas aldığı kontrol edilmelidir.
Kanuni temsilcilikte dönem ve müdahale imkânı önemlidir. Anayasa Mahkemesinin 19.03.2015 tarihli E. 2014/144, K. 2015/29 sayılı kararı, kamu alacağından sorumlulukta temsilcinin kontrolü dışında kalan dönemlerle ilgili değerlendirmeler içerir. Bu içtihat, tüm kamu borçlarında aynı sonuca varıldığı anlamına gelmez; ödeme emrinin dayanağı olan hüküm ayrı incelenir.
Sıkça sorulan sorular
Yönetim kurulu üyesi şirketin banka kredilerinden şahsen sorumlu olur mu?
Kural olarak anonim şirketin kredi borcu şirkete aittir. Üye ayrıca kefalet, garanti, aval veya başka bir kişisel teminat vermişse bu taahhüt ayrı bir sorumluluk kaynağı olabilir. Bunun dışında yöneticinin kendi kusurlu eyleminden doğan tazminat sorumluluğu da farklı koşullarda söz konusu olabilir.
Yönetim kurulu üyesi şirketin tüm borçlarından sorumlu mudur?
Hayır. Ticari borçlar ile yöneticinin sebep olduğu zarar, vergi borcu ve SGK primi farklı hukuki rejimlere tabidir. Her borçta kanuni dayanak, sıfat, görev dönemi ve kişisel sorumluluk koşulları ayrı araştırılır.
İmza yetkisi olmayan yönetim kurulu üyesine SGK borcu çıkarılabilir mi?
5510 sayılı Kanun m. 88, yönetim kurulu üyelerini de kapsayan özel bir düzenleme içerir. Bu yüzden sırf şirketi temsil ve ilzam yetkisi olmadığını söylemek her zaman yeterli savunma değildir. Prim dönemi, haklı neden ve özel koşullar incelenmelidir.
Yönetim kurulu toplantısına katılmayan üye sorumluluktan kurtulur mu?
Toplantıya katılmamak, o karara aktif onay verilmediğine ilişkin önemli bir olgudur; ancak kanuni üst gözetim ve bilgi alma ödevlerinin ihlali iddiasını otomatik biçimde ortadan kaldırmaz. Somut davranışlar ve erişilebilir bilgiler değerlendirilir.
Muhalefet şerhi sorumluluğu tamamen kaldırır mı?
Hayır. Gerekçeli karşı oyun yazılı kayda geçirilmesi önemli bir delildir; fakat üyenin karardan bağımsız başka bir kanuni ödevini ihlal edip etmediği de incelenir.
Yönetim kurulu üyeliğinden istifa eden kişi eski vergi borçlarından sorumlu tutulabilir mi?
İstifa geçmiş görev dönemini ortadan kaldırmaz. Ancak kanuni temsilcilik süresi, vergisel ödevin yerine getirilmesi gereken tarih ve tahsil şartları araştırılmadan salt eski üyelik bilgisine dayanılarak kesin sonuca varılamaz.
Genel kurulda ibra edilen üyeye dava açılabilir mi?
İbranın kapsamı ve davacının sıfatı belirleyicidir. TTK m. 558, açıklanan maddi olaylar bakımından ibra kararının etkisini ve diğer pay sahiplerinin altı aylık hak düşürücü süresini ayrıca düzenler.
Yönetim kurulu sorumluluk davasının zamanaşımı kaç yıldır?
TTK m. 560’a göre genel kural, zarar ve sorumlunun öğrenilmesinden itibaren iki yıl ve fiilden itibaren beş yıldır. Daha uzun ceza dava zamanaşımının uygulanabildiği durumlar ile diğer özel süreler ayrıca değerlendirilir.
Bağımsız yönetim kurulu üyesi de sorumlu olabilir mi?
Evet. Bağımsızlık veya icracı olmama sıfatı mutlak bağışıklık sağlamaz. Bununla birlikte kusur, gözetim imkânı, bilgiye erişim ve karara katkı her üye için ayrı değerlendirilmelidir.
Sorumluluk davasından önce arabulucuya gitmek zorunlu mu?
Talebin ticari dava niteliği ve TTK m. 5/A kapsamındaki para alacağı veya tazminat istemi olup olmadığına göre dava şartı arabuluculuk gündeme gelebilir. Dava türü belirlenmeden bütün sorumluluk uyuşmazlıkları için tek cevap verilmesi doğru değildir.
Hukuki dayanaklar ve kaynaklar
Bu yazı, 13 Ekim 2026 itibarıyla yayıma hazırlanan genel bir hukuki bilgilendirme metnidir. Resmî kanun metni ve somut uyuşmazlığa uygulanacak tarihsel mevzuat esas alınmalıdır.
- 6102 sayılı Türk Ticaret Kanunu – güncel metin (özellikle m. 361, 367, 369, 375, 376, 392, 393, 395, 396, 549-553, 555-562).
- TTK m. 553 – güncel madde.
- 213 sayılı VUK m. 10 – kanuni temsilcilerin ödevleri.
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu (özellikle m. 88).
- 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun (mükerrer m. 35).
- Anayasa Mahkemesi: Kanuni temsilcinin kamu alacaklarından sorumluluğu.
- Yargıtay 10. HD, 2022/4456 E., 2022/9534 K..
Bilgilendirme notu: Bu içerik genel açıklama niteliğindedir; belirli bir olay için avukatlık danışmanlığı yerine geçmez. Hukuki değerlendirme; şirket esas sözleşmesi, yönetim kurulu kararları, görev dönemi, ilgili alacak türü ve somut belgelere göre değişir.